type
Post
status
Published
date
Oct 1, 2026 14:48
slug
中国铝业利润大增,铝价与氧化铝的错位能持续多久?
summary
tags
财经
category
同步公众号-余汉波
icon
password
语言
中国铝业:强盈利能穿越铝价周期吗

图注:产业链协同能够缓冲部分波动,但铝价与成本的周期错位仍决定盈利弹性。
中国铝业2026年上半年收入增长7.7%、归母净利润增长67.9%,经营现金流也明显增强。利润弹性来自电解铝价格走强与成本控制,氧化铝板块却转为亏损,说明集团业绩并非单向受益于“铝价上涨”。按近期券商预测和周期估值推演,9月30日收盘价8.93元接近基准价值,乐观空间与下行情景并存;关键观察点是铝价、氧化铝供需、成本和现金回报能否共同兑现。
全链条布局,盈利却靠周期传导
中国铝业从铝土矿资源勘探开采延伸到氧化铝、电解铝、铝合金、炭素,再接上贸易、物流和能源业务。这样的产业链跨度让公司能在采购、能源配置、产运销协同和副产品利用上做优化,也能把资源、加工和销售放进同一经营体系;但业务覆盖广不等于每一段同时景气,研究利润时必须拆开原料和产品价格。
2026年上半年,公司披露氧化铝、精细氧化铝、电解铝及金属镓产能均居全球第一,电解铝产量创历史新高,铝合金、核心精细氧化铝和金属镓产量也超过年度进度。规模、供应链和成本管理构成优势,绿电转型与海外资源开发则决定未来的边际竞争力。规模优势能缓冲单个环节的波动,却不能消除铝业整体受商品周期定价的本质。
价格传导正在制造截然不同的分部结果。半年报披露,2026年上半年国内氧化铝均价同比下跌21.9%,而沪期铝三月均价同比上涨20.7%;前者压低氧化铝板块盈利,后者扩大原铝环节利润。公司利润因此不是“全线普涨”的结果,而是电解铝价格红利覆盖了部分上游压力,产品价格一旦反向变化,集团利润也可能迅速回摆。
发行人称传统房地产需求仍弱,储能、电网和算力等新兴用途需求较强,铝材出口也保持增长。新需求提供长期支撑,但电网设备、储能和算力的需求增长并不能直接等同为公司订单,更不能替代铝价、产量、成本和销量的量化跟踪。下一步要看需求结构是否足以承接新增供给,以及强出口是否能在贸易壁垒和全球宏观波动下延续。
收入利润稳增,现金流强但要拆开看

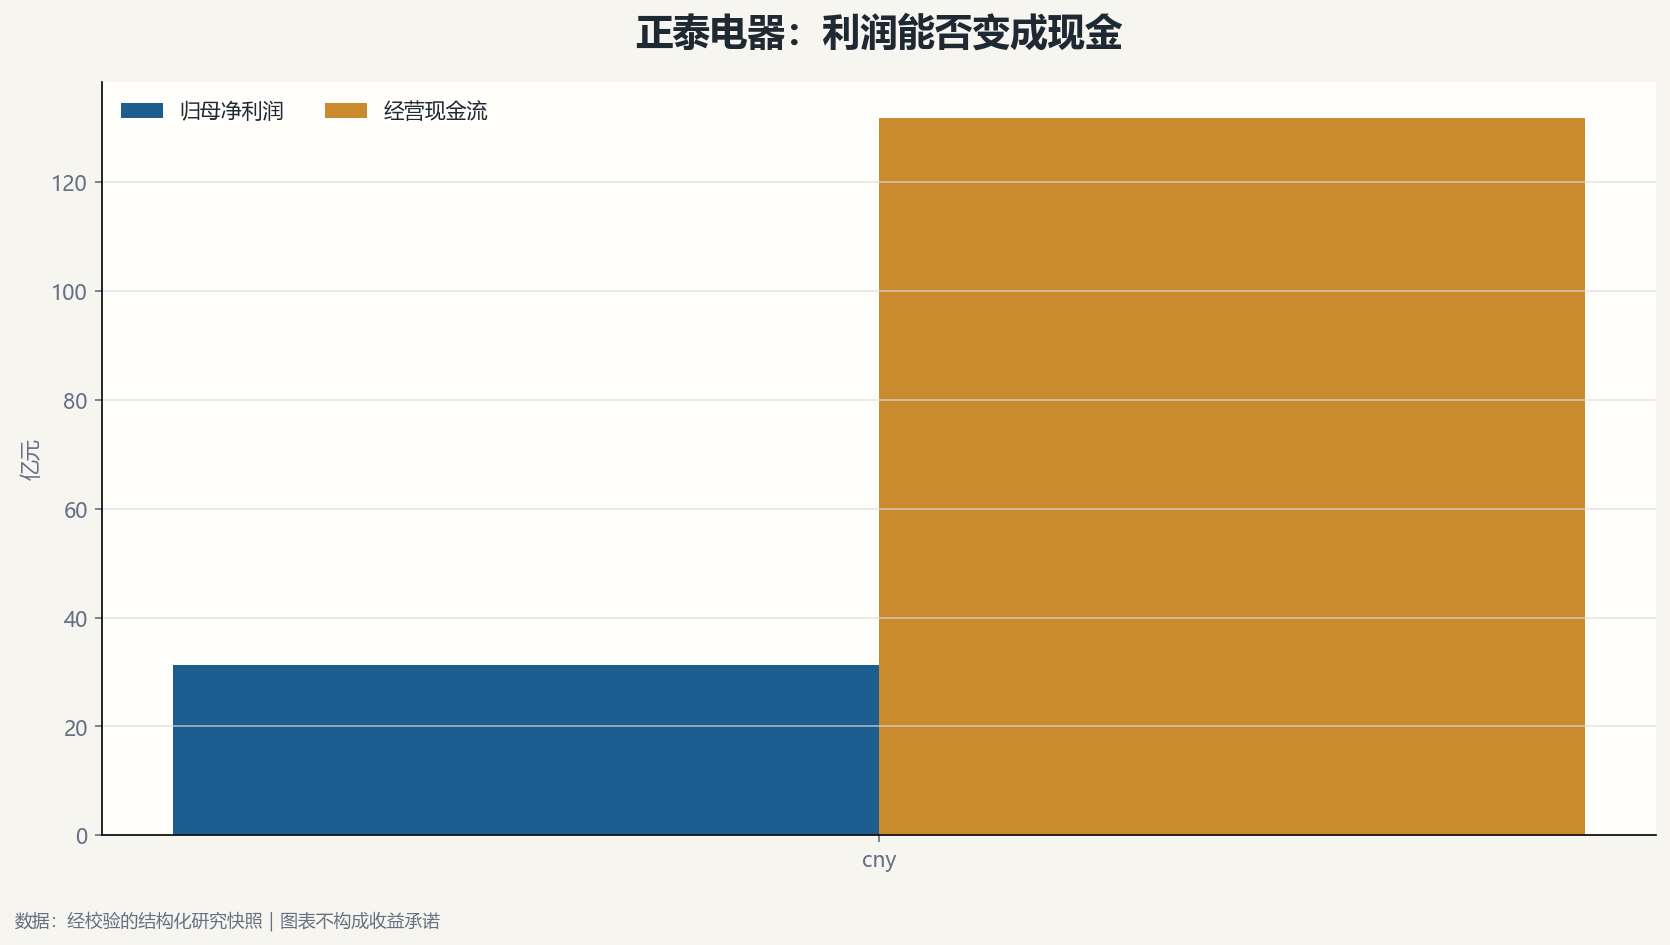
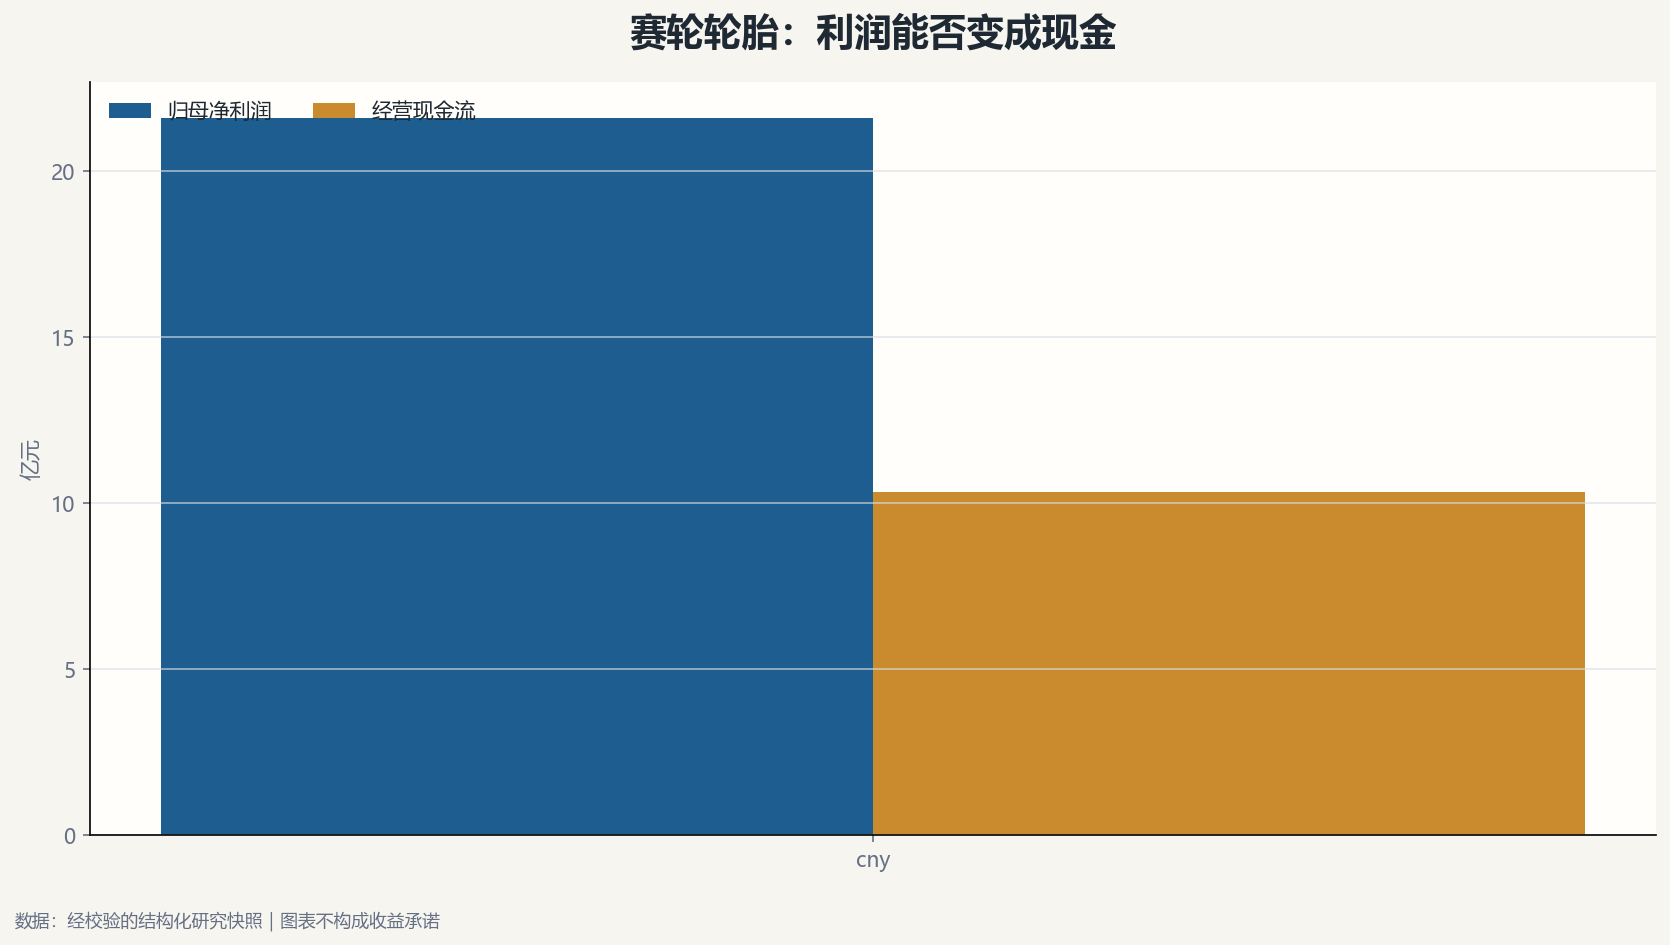
图注:利润与经营现金流的匹配程度,是判断盈利质量的重要线索。
2025年营业收入约2,411亿元,归母净利润约126.7亿元,经营活动现金流约340.9亿元;2023至2025年收入由约2,254亿元升至2,411亿元,利润则从约66.8亿元增至126.7亿元。收入增长相对平稳,利润增长更快,反映价格、成本和产品组合比单纯规模扩张更能解释盈利变化。2026年上半年收入1,254.1亿元、归母净利润118.7亿元,同比增加7.7%和67.9%,利润增速明显快于收入。
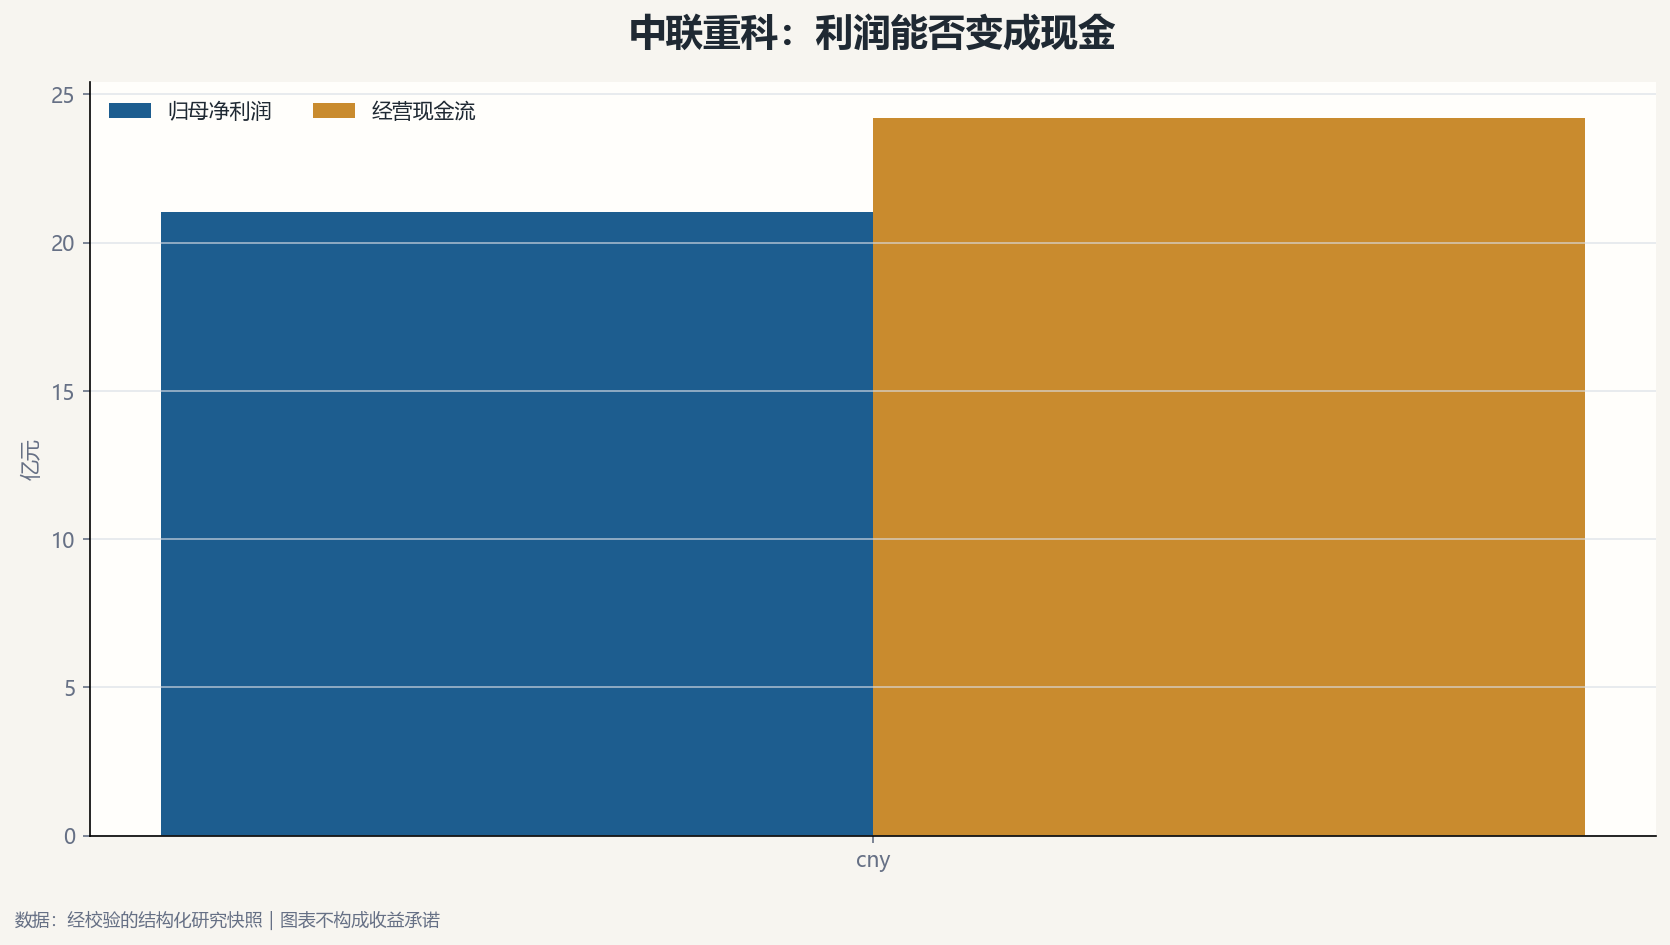
现金流为盈利质量提供了正面证据:2026年上半年经营现金流262.6亿元,是同期归母净利润的约2.2倍;去年全年经营现金流约340.9亿元,也高于归母利润。这说明本期经营回款能力强,但半年与全年之间不能简单比较,金属贸易、价格结算、票据和营运资金变化都会造成现金流波动。应继续跟踪应收票据及货款、存货周转和现金流能否在下半年保持。
上半年毛利改善和财务费用回落共同增强了利润。公司披露营业成本同比减少5.4%,财务费用下降13.2%,同时研发费用增长35.3%,显示降本、降杠杆和持续研发在同一时期发生。资产负债率从年初46.01%降至42.76%,半年投资支出34.51亿元,另有56.36亿元已签约但未拨备的固定资产投资承诺,未来项目投入仍会占用资本。
2025年归母净利润同比增长约2.3%,2026年上半年却同比增长67.9%,两段表现反差很大,不能把半年利润增速机械外推到全年。2026年上半年报告未经审计;报告中还列有信用减值转回、存货跌价准备减少等同比增利因素,尽管核心利润和扣非净利润也同步增长,仍需观察这些项目是否可持续。全年的判断应结合三季度售价、单位成本和经营现金流,而不是只看上半年同比基数。
归母净资产截至6月底约845亿元,报告ROE为14.67%,资产负债率下降为后续资源投入留出空间。与此同时,公司授权中期每股派息0.276元,金额约占上半年归母利润39.88%,体现股东回报与项目投资并行。资本配置的关键不只是提高分红,而是扩张投资的回报率能否覆盖周期风险与资金成本。
利润集中在原铝,氧化铝是反向变量
分部数据揭示了集团盈利的集中度。2026年上半年原铝板块收入909.3亿元、利润总额266.2亿元,收入及利润均受电解铝销售价格上升推动;氧化铝板块收入236.7亿元、利润总额亏损8.2亿元,原因是产销量和销售价格下滑。营销板块收入1,051.6亿元、利润总额10.6亿元,能源板块收入40.4亿元、利润总额0.9亿元,总部及其他亏损7.2亿元。
这里的分部收入包含集团内部销售,不能把各板块营业收入相加后与集团收入比较;原铝分部利润总额也不是归母净利润,不能直接拿来计算公司利润率。更合适的观察方法是沿着产业链追踪相对价差:氧化铝每吨售价和成本、电解铝售价与氧化铝及电力成本之间的差额,再加上营销板块外销毛利和内部抵销。
上半年原铝利润大幅增厚,而氧化铝从上年同期盈利47.1亿元转为亏损8.2亿元。两个环节同属公司产业链,却在同一时期反向变化,这说明一体化既能在采购、物流和生产调度上缓冲冲击,也会把多个商品价格风险同时留在合并报表里。若电解铝价继续高位而氧化铝供应宽松,公司可能仍有较好利润;若铝价回落、矿石或电力成本上升,利润收缩会快于营业收入变化。
成本控制是另一项重要缓冲。管理层强调产供运销研财协同、集采和主要产品能耗优化,财务费用与资产负债率也有所下降;但目前公开信息没有提供足够同口径的吨铝成本和吨氧化铝成本序列,无法把利润改善精确分解为采购、能源、良率或价格各自的贡献。只有持续的单位成本数据才能验证降本是否已经转为结构性竞争力。
资本项目具有长期价值,也带来兑现风险。报告提及几内亚博法铝土矿提产、大连沿海氧化铝项目及几内亚氧化铝项目推进,并披露新增境内铝土矿资源量超过1,800万吨;这些项目可以提高资源保障与产业链延伸能力,但审批、建设、融资、地缘和物流都可能拉长回收期。现阶段更适合把项目视为期权,而非提前计入确定的利润。
盈利预测有分歧,安全边际仍是核心

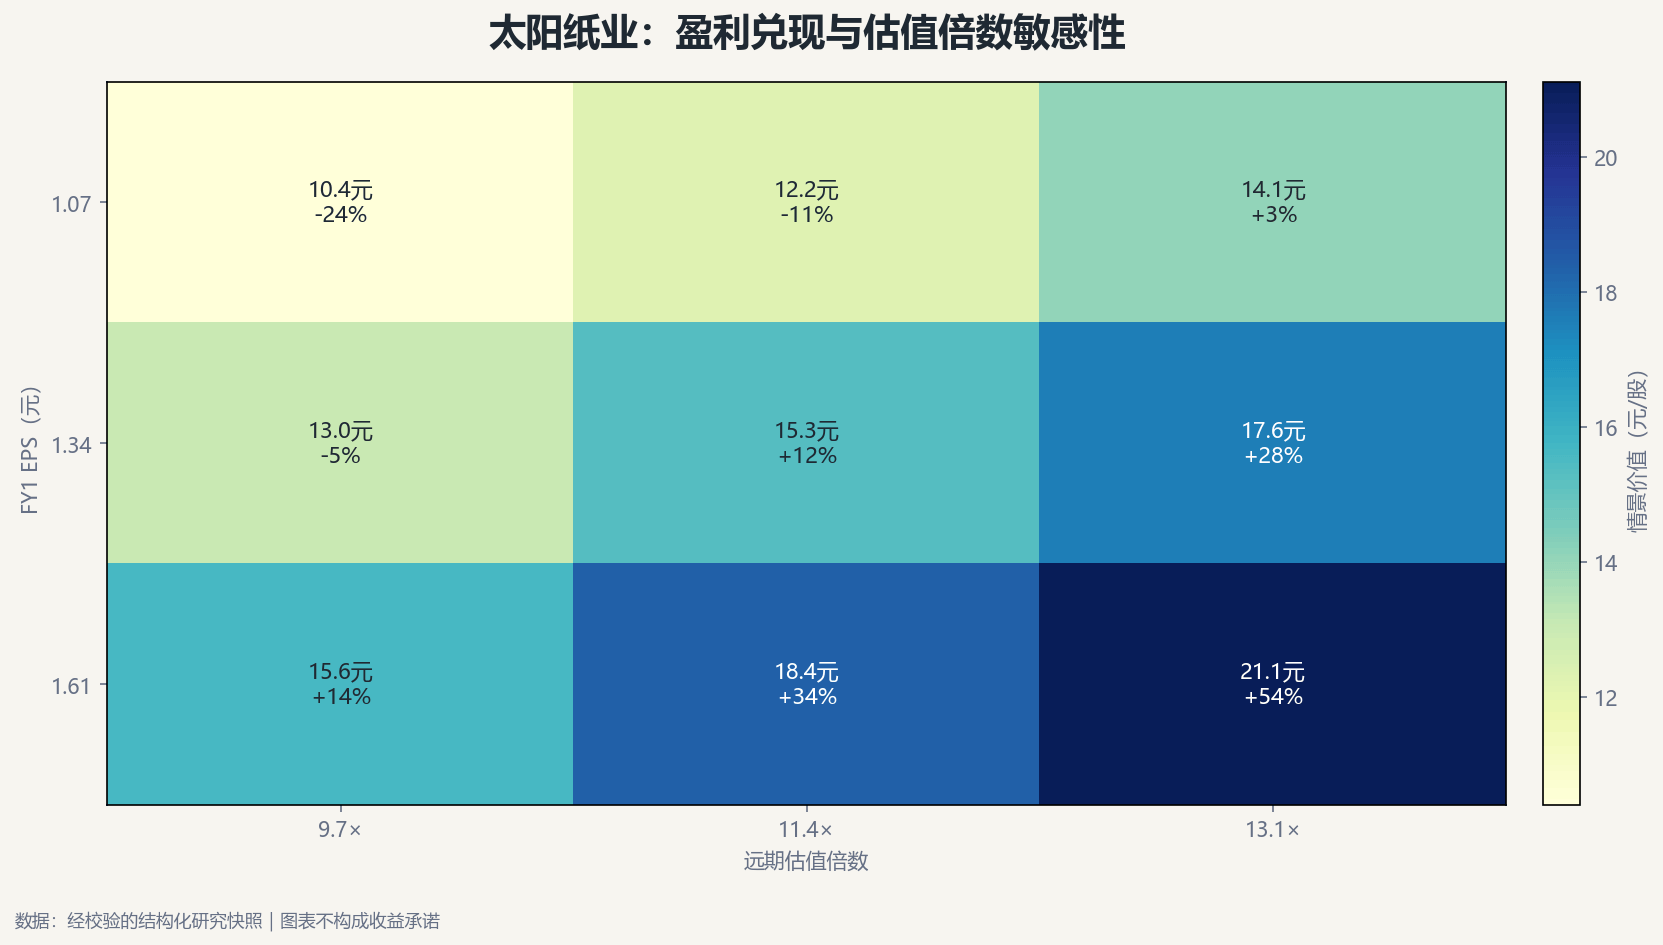
图注:热力图展示盈利与估值倍数同时变化时的价值区间;百分比为相对研究时价格,不是目标收益。

图注:估值情景用于展示关键假设改变时的价值区间,不是收益承诺。
近期两篇半年报点评给出的2026年每股收益预测分别为1.32元和1.28元,2027年分别为1.37元和1.34元,报告日期为8月28日至29日;取简单均值约为1.30元和1.355元。另一公开预测面板的2026、2027年均值约为1.22元和1.31元,2026年预测区间约0.68至1.71元,覆盖口径和样本不同,因此不能把单一均值当成确定结果。
对修正趋势要保持克制。最新报告集中在半年报发布后,能反映机构如何解读铝价和半年利润,但缺少同机构在近三个月前的可比预测快照,不能严谨地声称一致预期刚刚上调或下调。跨机构预测分散本身就是风险信息:模型对产品价格、氧化铝盈亏、成本和周期持续时间的假设并不一致,下一次季度报告将检验哪类假设更接近现实。
估值采用周期归一化EPS乘市盈率作为主模型,并用PB与ROE作交叉检查。以2026年EPS 1.30元、中周期7倍市盈率作基准,情景价值约9.10元;若EPS降至0.95元且倍数压至6倍,下行情景约5.70元;若EPS升至1.45元且周期溢价提高到8倍,上行情景约11.60元。这些是假设组合,不是公司承诺或精确目标价。
9月30日收盘价8.93元,对应基准情景仅约1.9%的上行,而下行与上行情景区间宽。若仅按7倍市盈率反推,当前价格隐含EPS约1.28元,与近期两家研报均值1.30元非常接近;因此低远期市盈率更多体现市场对周期持续性的定价,并没有提供明显的基准情景折价。低估值标签不能替代利润率和现金流安全边际。
敏感性主要来自三处:FY1 EPS每变动10%,按7倍倍数估值约变化0.91元;市盈率每变动1倍,对应约1.30元/股差异;铝价每吨上下1,000元以及氧化铝每吨上下300元,会显著改变分部吨差和氧化铝盈亏。由于缺少经核验的公司价格弹性系数,本研究只指出方向和敏感项,不把商品价格变化伪装成精确净利润预测。
跟踪周期拐点,也跟踪兑现和项目风险
向上的催化来自电解铝价格韧性、绿电铝和新能源需求、原料自给提升以及成本管理延续。若电解铝产量保持高位、原铝吨差稳定、几内亚矿山扩产按计划推进,公司有机会在不依赖大幅扩张销售规模的情况下维持较强现金创造。中期股息每股0.276元也提供了现金回报,但股息金额和支付时间仍应以权益分派实施公告为准。
反方解释同样重要:上半年高利润可能是氧化铝价格下跌与铝价高位的阶段性组合,价格回归时两个环节未必继续互相对冲;贸易板块收入规模较大但利润较薄,不能把销售额当成高质量增长;新项目即使投产,也可能先增加折旧、资本占用和运营复杂度,再逐步贡献利润。规模、政策和产业链布局都是条件变量,不是已经兑现的现金流。
需要持续核对的经营指标包括电解铝产量与销量、氧化铝销量及自产外销量、主要产品单位成本、吨铝利润、现金流与归母利润比值、应收及存货周转、资本开支、项目时间表和分红执行。若三季度原铝价差继续改善且现金流同步增强,基准EPS可得到更多支持;若利润增长伴随回款恶化或投资承诺快速增加,应降低对自由现金的估值。
当前数据不足以证明9.10元基准价值之外有足够安全垫。收盘价8.93元与基准估值接近,估值依赖未来铝价和成本假设,股价在假期期间也没有新的成交价格。投资者更应等复市后观察首批成交和三季报,再更新市场价格、短期技术结构及机构预测,而不是把历史收盘价当作假期中的实时信号。
研究结论偏向谨慎观察:公司的产业链和经营现金流支持其作为铝业核心资产继续跟踪,氧化铝亏损、周期价格错向、盈利预测分散及资源项目执行风险限制了估值确定性。后续若铝价下行而氧化铝供给仍宽松,需下修中周期EPS;若吨差稳定、现金回收可靠且资源项目按期兑现,再重新评估基准倍数和安全边际。
仅供研究,不构成投资建议;不保证超额收益。
哪些变化会让周期利润假设失效
- 沪铝中枢下移且吨铝利润连续两个报告期显著收缩
- 氧化铝价格下跌同时铝土矿、能源或运输成本上行,导致全链成本优势消失
- 经营现金流回落至低于归母净利润且应收及存货持续快于收入增长
- 几内亚矿山或氧化铝项目因政策、审批、建设或安全事件出现实质性延期
仅供研究,不构成投资建议;不保证超额收益。